Datorii LTD în UK: chiar și o firmă cu clienți și lucrări poate rămâne fără bani pentru taxe, salarii și furnizori.
Cristina Bica explică de ce o firmă poate ajunge în dificultate chiar dacă are lucrări, ce se întâmplă cu împrumuturile Bounce Back Loan și ce opțiuni există atunci când taxele către HMRC nu mai pot fi plătite la timp.
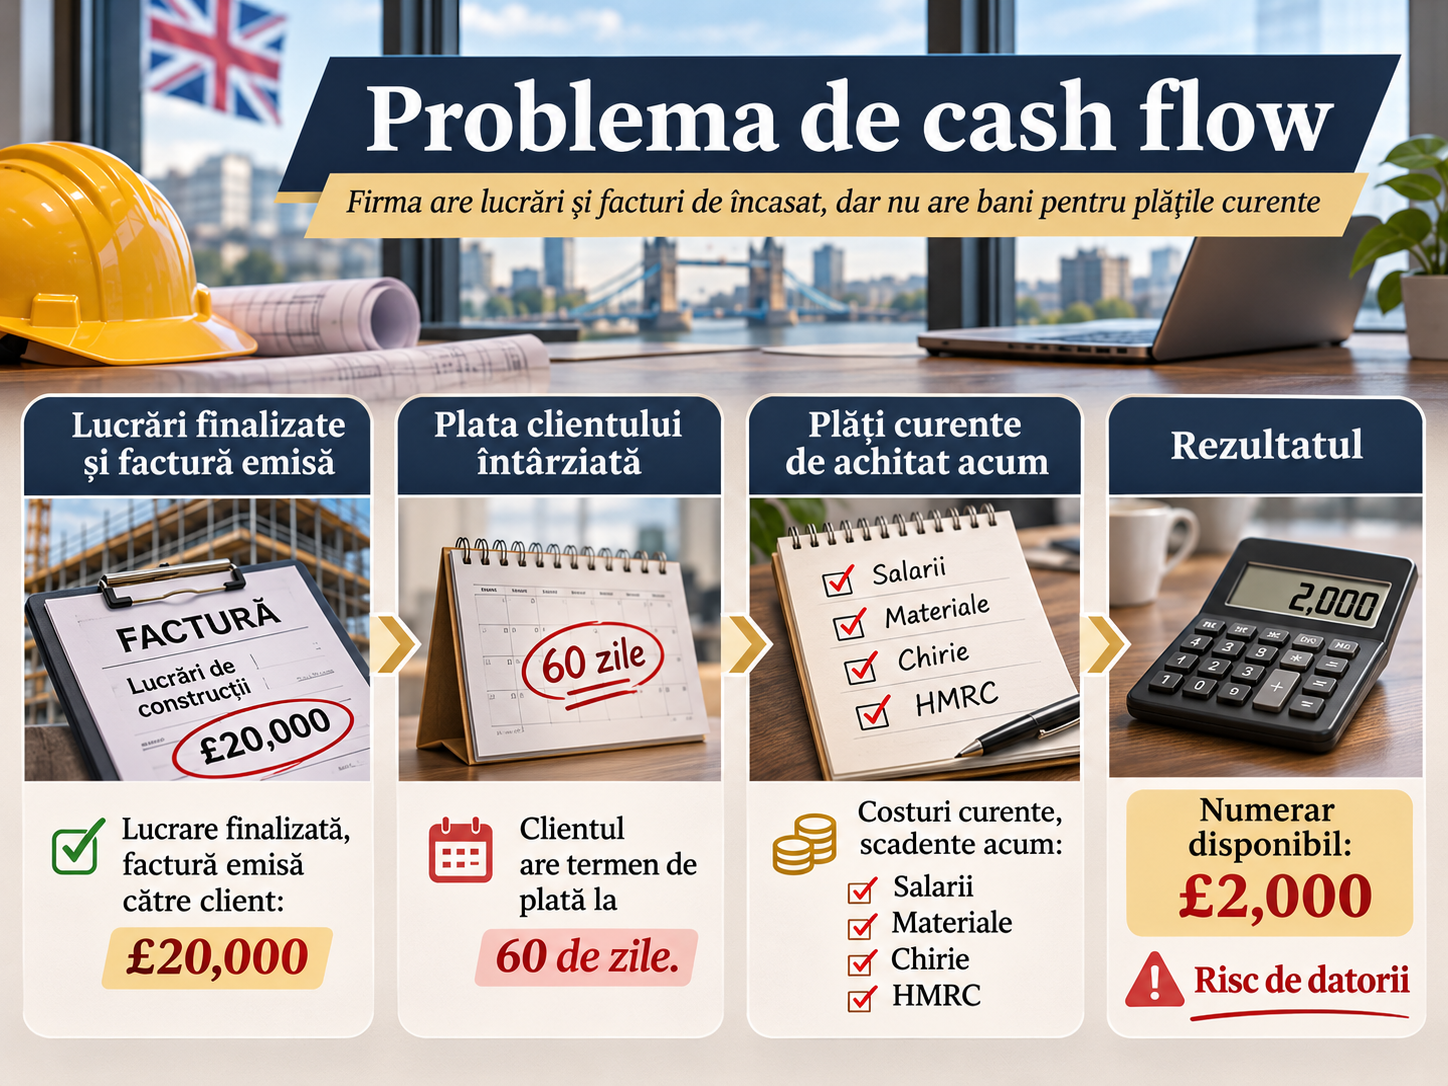
O firmă de construcții termină o lucrare și emite o factură de 20.000 de lire. Clientul plătește abia peste 60 de zile, dar până atunci trebuie achitate salariile, materialele, chiria și taxele. Firma are bani de încasat, însă nu dispune de suma necesară pentru cheltuielile curente.
Este una dintre situațiile prin care Cristina Bica explică modul în care apar datorii LTD în UK și problemele financiare ale companiilor din Regatul Unit. Pentru mulți antreprenori români, dificultățile încep cu o factură întârziată sau cu o taxă amânată, iar în timp se pot transforma în datorii greu de gestionat.
„Practic, firma are de încasat £20,000, dar nu are bani disponibili să își achite cheltuielile”, explică Cristina.
Aceasta este o problemă de cash flow, adică de flux de numerar. O afacere poate avea clienți, contracte și chiar profit, dar poate ajunge în dificultate dacă încasările nu coincid cu termenele la care trebuie făcute plățile.
Datorii LTD în UK: primele semne apar înaintea scrisorilor de la creditori
Dificultățile financiare nu încep întotdeauna cu o datorie mare. Uneori, directorul amână plata VAT-ului pentru a achita salariile. Luna următoare plătește furnizorii, dar nu mai are suficienți bani pentru PAYE, sistemul prin care sunt administrate impozitele și contribuțiile aferente salariilor.
Când situația se repetă, firma poate ajunge să folosească permanent descoperitul de cont sau să contracteze împrumuturi noi pentru cheltuielile obișnuite. Încep să apară telefoane de la creditori, notificări de la HMRC și facturi tot mai vechi care rămân neachitate.
O altă problemă apare atunci când directorul consideră că banii din contul companiei îi aparțin personal. Cristina oferă exemplul unei societăți care încasează 10.000 de lire, iar directorul începe să folosească o parte din sumă pentru cheltuieli proprii.
Dacă acele retrageri nu sunt înregistrate corect ca salariu, dividende sau alte plăți justificate, se poate forma un Director’s Loan Account, adică un cont contabil în care sunt evidențiate sumele împrumutate între director și firmă. În unele cazuri, directorul ajunge să datoreze bani propriei societăți fără să realizeze cât s-a acumulat.
Problema devine deosebit de importantă atunci când firma intră în insolvență, deoarece banii datorați societății pot fi solicitați înapoi.
Pentru a înțelege cât de gravă este situația financiară, trebuie urmărite două lucruri: capacitatea firmei de a-și achita datoriile la scadență și valoarea activelor în raport cu obligațiile.
Dacă o societate are active de 30.000 de lire și datorii de 100.000 de lire, poate exista un indiciu de insolvență. La fel, dacă firma acumulează lunar noi restanțe fără să le poată achita pe cele vechi, problema nu mai poate fi tratată ca o simplă întârziere a încasărilor.
Bounce Back Loan: cine trebuie să returneze banii?
În perioada pandemiei, numeroase firme din Regatul Unit au accesat Bounce Back Loan (BBL), un împrumut destinat susținerii activității economice. Schema permitea împrumuturi de până la 50.000 de lire, cu o dobândă fixă de 2,5%.
Una dintre cele mai frecvente confuzii privește garanția oferită de statul britanic. Aceasta protejează banca, nu îl scutește pe director sau pe societate de obligațiile legale.
În cazul unui LTD, firma este, în mod obișnuit, responsabilă pentru rambursarea împrumutului. Directorul nu devine automat dator personal pentru simplul motiv că societatea nu mai are bani. Situația poate fi însă diferită dacă au existat informații false în cererea de credit, utilizări necorespunzătoare ale banilor sau alte încălcări ale legii.
Cristina atrage atenția asupra unei convingeri greșite întâlnite în rândul unor directori: că radierea firmei de la Companies House ar face să dispară automat și datoriile, inclusiv cele provenite din Bounce Back Loan.
În realitate, un creditor poate contesta radierea, iar în anumite condiții se poate solicita readucerea unei societăți dizolvate în registru. Conduita directorului poate fi investigată și după închiderea firmei. Dacă sunt constatate încălcări grave, acesta riscă inclusiv interdicția de a ocupa funcția de director, pentru o perioadă care poate ajunge la 15 ani.
Pentru societățile care încă funcționează, există opțiunile de rambursare din programul Pay As You Grow. Acestea pot permite prelungirea împrumutului de la șase la zece ani, o perioadă de șase luni în care se achită doar dobânda sau o pauză de șase luni de la plățile lunare, potrivit condițiilor schemei.
Dobânda rămâne de 2,5%, însă prelungirea perioadei de rambursare poate însemna un cost total mai mare. Directorul trebuie să discute cu banca înainte ca restanțele să se acumuleze.
Dacă banii din împrumut au fost folosiți pentru cheltuieli personale, trebuie verificate extrasele bancare, facturile, evidența împrumuturilor directorului și documentele prezentate la obținerea creditului. O eventuală lichidare nu elimină automat răspunderea pentru neregulile constatate.
Datoriile către HMRC se pot acumula din mai multe direcții
O firmă poate avea simultan mai multe obligații fiscale, iar fiecare are propriile reguli și termene de plată.
PAYE este sistemul prin care angajatorul calculează și reține impozitul pe veniturile salariale. National Insurance reprezintă contribuțiile sociale datorate de angajați și, după caz, de angajatori.
VAT este taxa pe valoarea adăugată. Dacă o firmă înregistrată în scopuri de TVA vinde un produs cu 100 de lire plus VAT de 20%, clientul achită 120 de lire. Cei 20 de lire reprezintă TVA colectată, din care firma poate deduce TVA eligibilă aferentă achizițiilor, conform regulilor fiscale.
Corporation Tax este impozitul pe profitul impozabil al societății. De exemplu, pentru un profit impozabil de 40.000 de lire, impozitul ar fi de 7.600 de lire la rata de 19%, presupunând că societatea îndeplinește condițiile pentru aplicarea ratei aferente profiturilor mici.
Problemele apar atunci când compania folosește banii disponibili pentru cheltuielile curente fără să păstreze sumele necesare achitării obligațiilor fiscale. Astfel pot apărea datorii către HMRC chiar și într-o firmă care continuă să factureze clienți.
Trebuie făcută și diferența dintre depunerea unei declarații și plata taxei. O firmă poate trimite la timp declarația de VAT, dar poate întârzia plata. În această situație, HMRC poate aplica dobânzi și penalități pentru neplată. Dacă întârzie și declarația, pot apărea sancțiuni separate.
Regulile diferă pentru VAT, PAYE și Corporation Tax, motiv pentru care depunerea documentelor la termen rămâne importantă chiar și atunci când firma nu dispune de bani pentru plata integrală.
Ce faci când datorezi 15.000 de lire și ai doar 2.000 în cont?
Să luăm exemplul unei firme care datorează 15.000 de lire Corporation Tax, dar are numai 2.000 de lire în contul bancar.
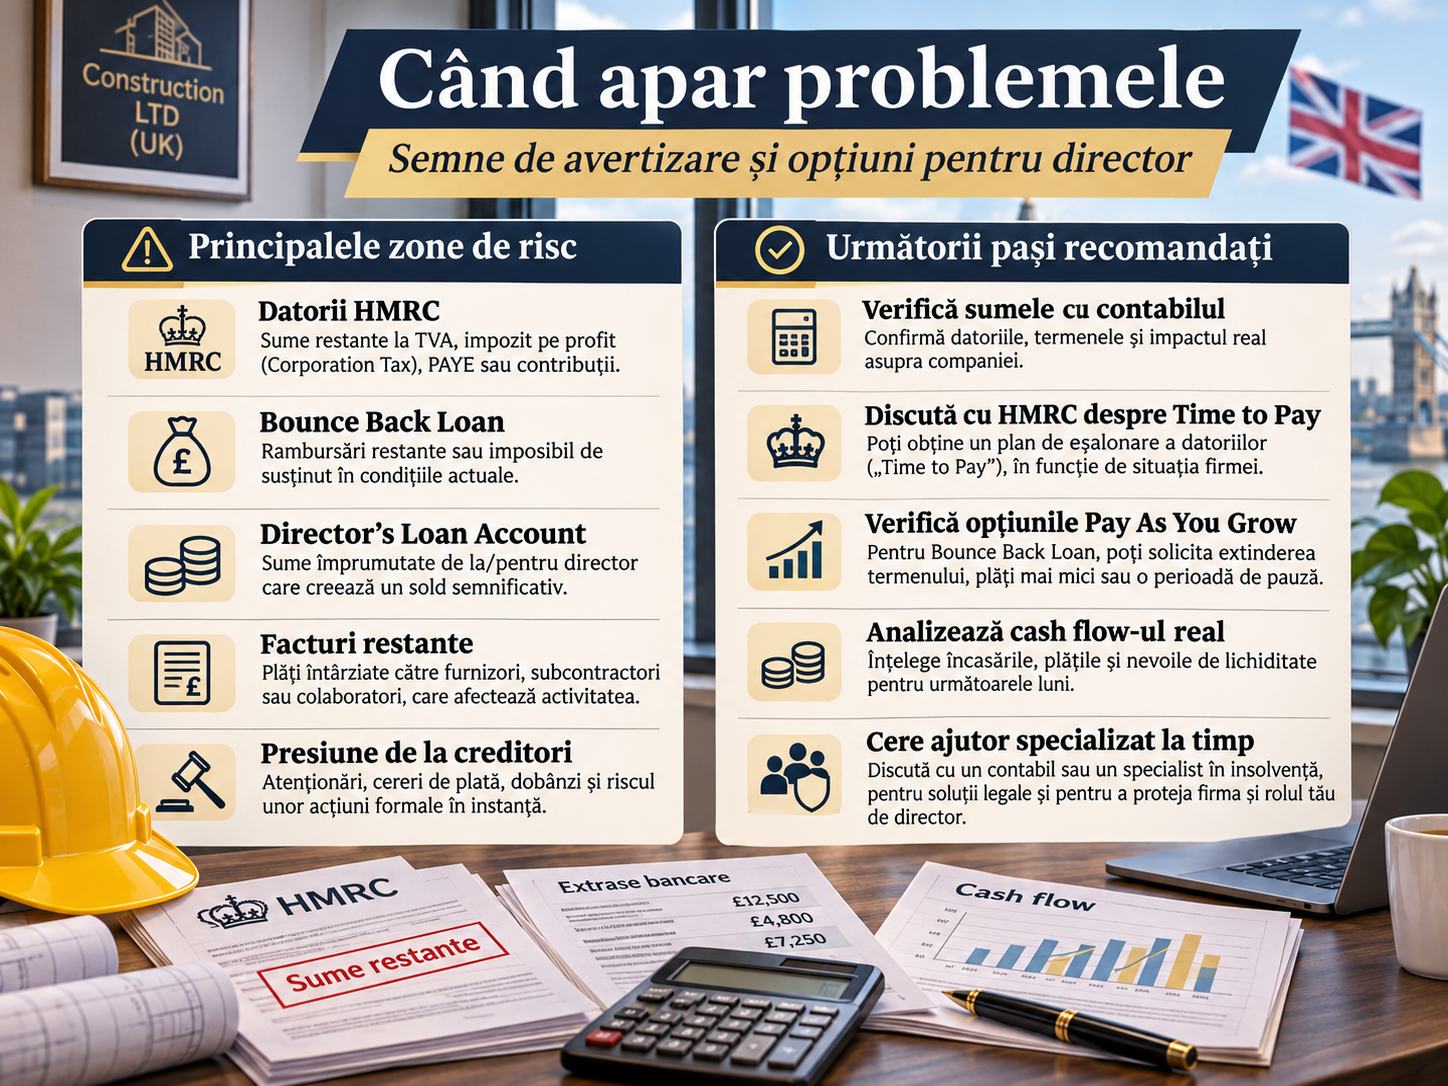
Primul pas este verificarea sumei împreună cu contabilul. Au fost calculate corect taxele? Există plăți care nu au fost înregistrate? Firma urmează să încaseze facturi? Ce alte datorii trebuie achitate în aceeași perioadă?
Dacă suma solicitată de HMRC este greșită, trebuie verificată și corectată prin procedura corespunzătoare. Dacă datoria este corectă, dar firma nu o poate plăti integral, poate solicita un acord Time to Pay, prin care HMRC acceptă, în funcție de situație, plata în rate.
Pentru o asemenea discuție, directorul trebuie să pregătească informații despre veniturile, cheltuielile și obligațiile societății, precum și despre suma pe care o poate plăti lunar.
Planul trebuie să fie realist. Dacă firma nu poate respecta ratele convenite sau nu poate achita noile taxe care devin scadente, HMRC trebuie contactat cât mai repede.
Un asemenea acord poate oferi timp pentru redresare, dar nu rezolvă problemele unei afaceri care continuă să acumuleze datorii.
Situația devine urgentă atunci când HMRC sau alți creditori încep demersuri formale pentru recuperarea sumelor. O cerere formală de plată, numită statutory demand, sau o cerere de lichidare depusă la instanță, winding-up petition, trebuie analizate imediat, deoarece pot avea consecințe juridice serioase.
Pentru un director care are datorii simultan la HMRC, bancă și furnizori, este important să existe o evidență completă a obligațiilor, cu sume, termene și notificări primite. Dacă firma este deja insolventă, alegerea creditorilor care sunt plătiți poate ridica probleme juridice.
Cristina recomandă analiza situației financiare înainte ca directorul să ia decizii privind închiderea firmei sau asumarea unor datorii suplimentare.
În funcție de situație, pot exista acorduri cu creditorii, soluții de restructurare sau proceduri de insolvență, inclusiv lichidarea voluntară a creditorilor, cunoscută ca Creditors’ Voluntary Liquidation (CVL), desfășurată printr-un practician autorizat.
O factură întârziată nu înseamnă automat că afacerea trebuie închisă. Dar atunci când datoriile cresc, iar firma nu mai poate respecta scadențele, simpla amânare a plăților poate agrava situația.
Pentru director, cel mai util lucru este să cunoască exact banii disponibili, obligațiile și încasările probabile, apoi să ceară sprijinul potrivit înainte ca deciziile să fie luate sub presiunea creditorilor.
Cine este Cristina Bica?
Cristina Bica este interlocutoarea GRAIUL pentru acest material dedicat dificultăților financiare ale firmelor LTD din Marea Britanie. În discuție, ea explică pe înțelesul antreprenorilor problemele de cash flow, datoriile către HMRC, împrumuturile Bounce Back Loan și opțiunile care trebuie analizate atunci când o companie nu își mai poate achita obligațiile.
Funcția, organizația și calificările sale profesionale urmează să fie confirmate editorial.
Notă: Informațiile prezentate au caracter general. Regulile și procedurile pot diferi între Anglia și Țara Galilor, Scoția și Irlanda de Nord. Situațiile de insolvență și răspundere personală trebuie analizate individual de un specialist autorizat sau de un avocat.
Contact
Cristina Bica
Business & Insolvency Consultant
UK  07518 809733
Facebook: Cristina Bica – Lichidare
Citește și: Firmă în UK: ghid pentru românii care vor un start corect în business. Află ce trebuie să știi despre taxe, facturi, salarii și administrarea unei firme după înființare.